
Micro e pequenas empresas de Curitiba optantes pelo Simples Nacional devem escolher, até 30 de setembro, como será feito o recolhimento do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS), criados pela Reforma Tributária.
Há duas opções: o Simples Puro, com os novos tributos incluídos no Documento de Arrecadação do Simples Nacional (DAS), e o Simples Híbrido, em que IBS e CBS são recolhidos separadamente, conforme as regras do regime regular.
Simples Puro
No Simples Puro, também chamado de recolhimento “por dentro”, a empresa continua pagando todos os tributos de forma unificada no DAS. O IBS e a CBS são calculados e recolhidos dentro do Simples Nacional, mantendo a guia única.
Nesse modelo:
1. CBS e IBS permanecem dentro do DAS;
2. A apuração continua vinculada às regras do Simples Nacional;
3. A empresa não apura os dois tributos separadamente pelo regime regular;
4. Os créditos transferidos aos adquirentes ficam limitados às alíquotas do Simples Nacional.
Se a empresa já optante não fizer uma escolha específica até 30 de setembro, o Simples Puro será aplicado automaticamente entre janeiro e junho de 2027.
Simples Híbrido
No Simples Híbrido, também chamado de recolhimento “por fora”, a empresa adota o Regime Regular para o IBS e a CBS. Ela permanece no Simples Nacional em relação aos demais tributos, mas passa a recolher os dois novos tributos em uma guia própria, separada do DAS.
A modalidade segue as regras do regime regular, permitindo a tomada de créditos das aquisições realizadas em etapas anteriores e a transferência de créditos ao adquirente.
Nesse modelo:
1. A empresa continua optante pelo Simples Nacional;
2. Os demais tributos permanecem no DAS;
3. CBS e IBS são retirados do recolhimento unificado;
4. Os dois tributos passam a ser apurados conforme as regras do regime regular;
5. A empresa se sujeita à sistemática regular de débitos e créditos de IBS e CBS;
6. Os adquirentes e empresas do regime regular poderão se apropriar dos créditos de IBS e CBS nas condições previstas para o regime regular.
Os clientes também poderão se apropriar dos créditos de IBS e CBS nas condições previstas para o regime regular. A empresa já optante que quiser aderir ao Simples Híbrido deve fazer a escolha até 30 de setembro.
Orientação aos contribuintes
A Prefeitura orienta prestadores de serviço e comerciantes locais a avaliarem, junto aos contadores, qual cenário é mais vantajoso para cada modelo de negócio.
Segundo Clarissa Mendes, auditora fiscal de Curitiba que faz parte da Secretaria Executiva do Comitê Gestor do Simples Nacional, a avaliação do melhor regime com o contador é fundamental para que as empresas optantes pelo Simples Nacional continuem competitivas diante da Reforma Tributária.
“Com menos de 15 dias restantes, a prioridade dos contadores deve ser identificar a necessidade das empresas. Para quem deseja ingressar no Simples, perder o prazo pode significar permanecer fora do regime durante 2027. Para os atuais optantes, não escolher o modelo híbrido significa manter IBS e CBS dentro do DAS até junho”, diz.
Como fazer a opção
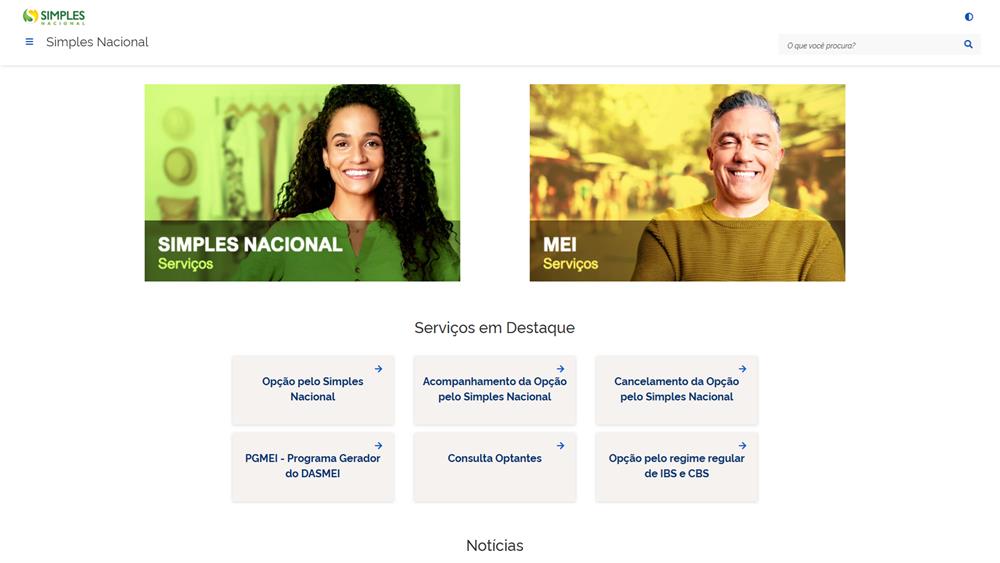
Para as empresas que já são optantes pelo Simples Nacional, o procedimento é totalmente digital. A escolha deve ser formalizada no Portal do Simples Nacional, com Certificado Digital ou conta gov.br de nível Prata ou Ouro, ou no Portal da Reforma Tributária, com conta gov.br.
As empresas que não são optantes pelo Simples Nacional e farão a opção em 2026 também deverão escolher, até 30 de setembro, o regime de tributação do IBS e da CBS, independentemente do resultado da opção.
Desistência para empresas já ativas
Para empresas que iniciaram suas atividades antes de 1º de outubro de 2026, a opção pelo regime híbrido, com recolhimento por fora, poderá ser cancelada até 30 de novembro de 2026.
Depois desse prazo, a escolha será irretratável e não será possível alterar a modalidade para o primeiro semestre do ano seguinte.
Regras para novos CNPJs
Os empreendedores que estão abrindo seus negócios seguem regras e prazos diferentes. Empresas inscritas no CNPJ entre 1º de outubro e 31 de dezembro de 2026 não estarão sujeitas ao calendário geral.
Para esses novos contribuintes, a opção de recolhimento será feita no momento da inscrição, pelo Módulo de Administração Tributária (MAT). A escolha produzirá efeitos a partir da data de abertura da empresa e valerá durante todo o ano-calendário de 2027 em relação ao Simples Nacional. Para o regime regular do IBS e da CBS, a validade será de janeiro a junho de 2027.
Diferentemente das empresas mais antigas, os novos CNPJs não poderão desistir da opção pelo regime regular, correspondente ao Simples Híbrido ou recolhimento por fora. A escolha feita na inscrição será irretratável até 30 de junho de 2027.
O passo a passo completo e as telas do sistema estão disponíveis no Manual de Opção pelo Regime Regular do IBS e CBS no Simples Nacional, no site oficial da Receita Federal:
https://www8.receita.fazenda.gov.br/SimplesNacional/ConteudoApoio/Manuais/TelaManuais.aspx
https://www8.receita.fazenda.gov.br/SimplesNacional/Arquivos/manual/Manual%20op%C3%A7%C3%A3o%20regime%20regular%20IBS%20e%20CBS%20no%20Simples%20Nacional.pdf
Com informações da Prefeitura de Curitiba.
📲 Receba as notícias de Curitiba no WhatsApp!
Participe do grupo do Busão Curitiba e fique por dentro de tudo que acontece na cidade. Entrar no grupo ›