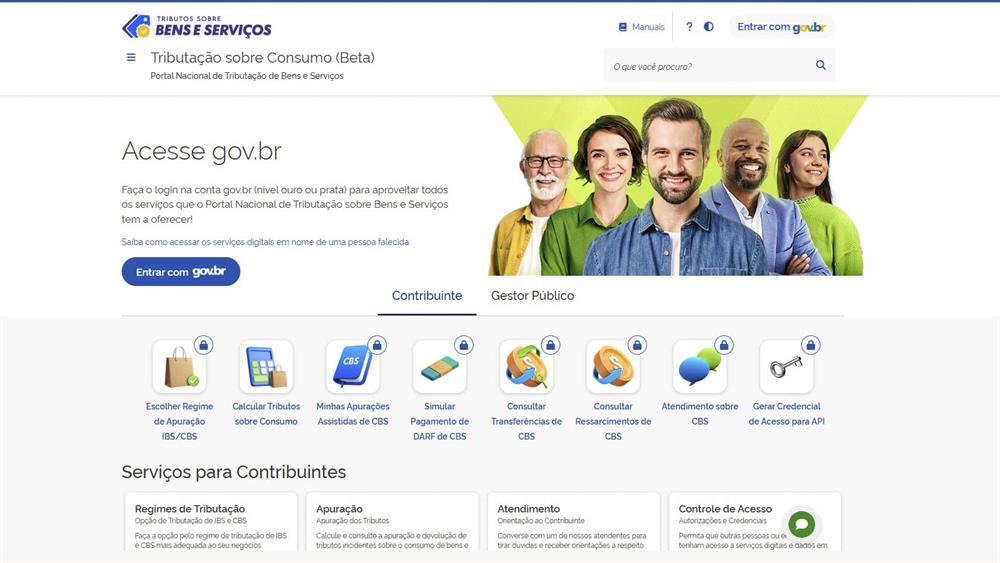
O prazo para as empresas optarem pelo Simples Nacional no ano-calendário de 2027 foi prorrogado de 30 de setembro para 15 de outubro. Também foi ampliado o período para a escolha da forma de recolhimento da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS), previstos na Reforma Tributária. As mudanças foram estabelecidas pela Resolução CGSN nº 194/2026, publicada no Diário Oficial da União (DOU) na segunda-feira (28/9), pelo Comitê Gestor do Simples Nacional (CGSN).
A opção pelo Simples Nacional poderá ser feita de 1º de setembro de 2026 a 15 de outubro de 2026. Caso a solicitação seja indeferida, a empresa terá até 30 de outubro de 2026 para regularizar as pendências que impedem o ingresso no regime.
O cancelamento da opção, em caráter irretratável, poderá ser solicitado de 3 de novembro de 2026 a 20 de dezembro de 2026. O prazo para impugnação não foi alterado e continua sendo de 30 dias a partir da ciência do termo de indeferimento da opção.
Escolha do regime de recolhimento
O período de 1º de setembro a 30 de outubro de 2026 também será usado pelas empresas já optantes pelo Simples Nacional ou que venham a optar pelo regime para escolher a forma de recolhimento da CBS e do IBS.
O empresário deverá decidir se manterá esses tributos no recolhimento unificado do Simples Nacional, chamado de Simples Puro, ou se fará o recolhimento pelo regime regular, denominado Simples Híbrido.
A opção pelo regime regular para apurar e recolher o IBS e a CBS, referente ao período de janeiro a junho de 2027, deverá ser feita entre 1º de setembro e 30 de outubro de 2026. Essa escolha poderá ser cancelada de forma irretratável entre 3 de novembro e 20 de dezembro de 2026.
Se o contribuinte não escolher o regime regular dentro do prazo, os novos tributos permanecerão incluídos no Simples Nacional.
Empresas em início de atividade
O calendário geral não se aplica às empresas em início de atividade que fizerem a inscrição no CNPJ entre 16 de outubro e 31 de dezembro de 2026, para a opção pelo Simples Nacional, ou entre 31 de outubro e 31 de dezembro de 2026, para a opção pela apuração e pelo recolhimento do IBS e da CBS pelo regime regular.
Para essas empresas, as escolhas serão feitas no ato da inscrição no CNPJ, por meio do Módulo de Administração Tributária (MAT). As opções terão validade desde o dia da criação da empresa e não poderão ser desfeitas.
No caso do Simples Nacional, a escolha será válida para todo o ano de 2027. Para o recolhimento do IBS e da CBS pelo regime regular, a validade será de janeiro a junho de 2027.
Empresas que já estão no Simples Nacional
As empresas que já integram o Simples Nacional não precisam fazer uma nova opção para permanecer no regime, exceto quando houver no cadastro um registro de exclusão futura.
Mesmo assim, o empresário deverá avaliar se manterá a CBS e o IBS no recolhimento unificado do Simples Nacional ou se prefere recolher os dois tributos pelo regime regular.
Microempreendedor individual
Para o empresário individual, o prazo não mudou. O período para solicitar a opção para se tornar ou permanecer como Microempreendedor Individual (MEI) continua sendo em janeiro.
Também não há opção pelo regime regular ou híbrido para o recolhimento da CBS e do IBS no caso do MEI.
Com informações da Prefeitura de Curitiba.
📲 Receba as notícias de Curitiba no WhatsApp!
Participe do grupo do Busão Curitiba e fique por dentro de tudo que acontece na cidade. Entrar no grupo ›